Renda que muda todo mês: organize entradas e vencimentos
Separe entradas recebidas, confirmadas e previstas e confira quando o dinheiro fica disponível em relação aos vencimentos, com modelo e exemplo hipotético.
· 8 min de leitura
Para organizar renda irregular, separe o que já recebeu, o que tem valor e data confirmados e o que ainda é previsão. Depois, coloque as entradas e os vencimentos em ordem no calendário. A soma esperada para o mês não informa, sozinha, se o dinheiro estará disponível quando cada conta vencer.
Esse cuidado vale para quem recebe por serviços, comissões, diárias ou outros trabalhos cujo valor ou dia de pagamento muda. Você pode começar com papel e comprovantes. A proposta abaixo organiza informações para conferência; não garante saldo positivo nem resolve uma renda insuficiente.
O Módulo 2 do Caderno de Educação Financeira do Banco Central distingue receitas fixas e variáveis e propõe planejamento, registro, agrupamento e avaliação. Aqui, o foco é uma parte dessa organização: quando uma entrada estará disponível em relação aos pagamentos, sem repetir a lista de categorias do orçamento mensal.
Comece pela data da conferência e pelo dinheiro já disponível
Escreva a referência do quadro: “conferência feita hoje, para os próximos vencimentos”. Em seguida, consulte seus próprios registros para identificar o dinheiro disponível naquele momento. Anote também compromissos já separados ou pagamentos que ainda precisam ser conferidos, para não interpretar todo o valor como livre para qualquer uso.
Se começar com um saldo de abertura, as entradas que já estão incluídas nele não devem ser somadas de novo. Um recebimento anterior pode aparecer no histórico como referência, mas precisa ficar identificado como parte daquele saldo.
Não é necessário reconstruir todo o ano antes de começar. Escolha um trecho do calendário que consiga conferir e marque as informações que faltam. Um campo “a confirmar” preserva uma dúvida real; um valor exato inventado esconde essa dúvida dentro da conta.
Dê um estado a cada entrada
Use uma legenda explícita. Os três estados abaixo são uma proposta editorial de organização, não uma classificação bancária nem uma função automática de um aplicativo.
| Estado | Significado neste quadro | O que manter junto |
|---|---|---|
| Recebida | Você conferiu que o valor entrou e está disponível | Valor efetivo, data e referência da conferência |
| Confirmada, ainda não recebida | Há informação de quem paga sobre valor e data, mas o dinheiro ainda não entrou | Fonte da confirmação e o que precisa acompanhar |
| Prevista | Valor ou data ainda dependem de estimativa, trabalho ou confirmação | O que é incerto e a próxima ação para esclarecer |
“Confirmada” não significa “garantida”. É o nome dado aqui à informação recebida de quem paga, que continua sujeita à conferência do recebimento. Uma mensagem com promessa de pagamento não deve ser lançada como dinheiro já disponível.
Você pode conhecer o valor e não conhecer a data, ou conhecer uma data provável sem saber o valor final. Registre essas duas incertezas separadamente. Evite preencher a data apenas porque aquele contratante costuma pagar em determinado dia.
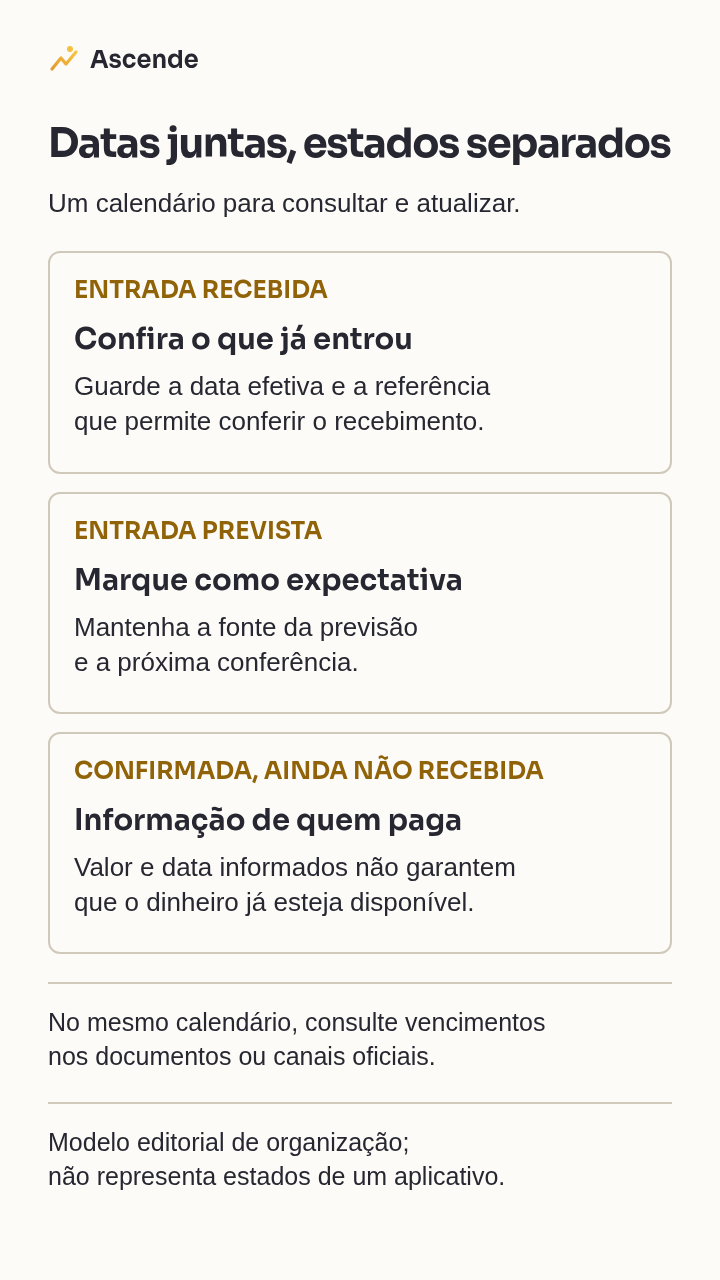
A figura distingue dinheiro recebido, recebimento confirmado ainda pendente e previsão. No seu calendário, coloque as entradas ao lado dos vencimentos: a pergunta é o que estará disponível antes de cada conta. As categorias ajudam a manter visível o que ainda depende de confirmação.
Use o histórico como referência, sem repetir o melhor mês
Confira registros de períodos anteriores quando eles existirem. Eles podem mostrar que certos trabalhos variam por temporada, que um pagamento costuma atrasar ou que um valor excepcional não se repete. Essas observações ajudam a formular perguntas para a próxima previsão, sem transformá-las em certeza.
O MoneyHelper, serviço público britânico de orientação financeira, alerta para o risco de planejar como se todos os meses de renda variável fossem bons e orienta considerar mudanças sazonais. Usamos essa cautela geral; regras tributárias, benefícios e produtos citados na página pertencem ao contexto do Reino Unido e não são instruções para o Brasil.
Uma média do histórico pode descrever os meses anteriores, mas não confirma uma entrada específica. Se um serviço ainda depende de aprovação, mantenha essa condição anotada. O mês em que você executa um trabalho também não deve ser preenchido automaticamente como o mês em que receberá por ele.
Faça uma ficha curta para cada recebimento esperado
A ficha serve para localizar a informação e saber o que verificar depois. Evite incluir senhas, dados completos de conta ou documentos pessoais; uma referência suficiente ao comprovante ou à conversa pode bastar.
- Origem da entrada: identificação necessária para reconhecer o recebimento.
- Valor: conhecido, estimado ou ainda indefinido.
- Data: informada, estimada ou pendente.
- Estado: recebida / confirmada ainda não recebida / prevista.
- Fonte e data da última conferência.
- Condição pendente: aprovação, informação de pagamento ou outra confirmação.
- Próxima ação e quando voltar a conferir.
Se o recebimento for parcial, registre o que efetivamente entrou e identifique o restante pendente. Não mantenha o valor integral como previsão e some a parte recebida por cima dele. A mesma entrada precisa continuar reconhecível durante a atualização.
O Banco Central recomenda guardar comprovantes e conferir extratos e faturas na etapa de registro. Essa conferência é a diferença entre repetir uma expectativa e atualizar o quadro com um fato observado.
Coloque entradas e saídas na mesma ordem de datas
Liste os vencimentos conhecidos ao lado das entradas. Inclua também despesas necessárias ao longo do período que não chegam como uma conta única, mantendo-as identificadas como estimativas. O quadro perde utilidade se mostra apenas boletos e deixa alimentação ou deslocamentos fora da observação.
A ferramenta de fluxo de caixa do CFPB, órgão público dos Estados Unidos, organiza saldo inicial, entradas e despesas em sequência semanal, levando o saldo final para a semana seguinte. A referência usada aqui é essa relação entre valor e momento; não transportamos os benefícios nem as categorias específicas do sistema americano.
Você pode olhar por semana e abrir as datas individuais quando houver um intervalo apertado. Um recebimento na sexta-feira e uma conta na quarta-feira pertencem à mesma semana, mas a ordem importa. Se a disponibilidade ainda não foi confirmada, deixe isso explícito antes de concluir que o vencimento está coberto.
Veja o problema que o total mensal pode esconder
Exemplo inteiramente hipotético, com datas e valores inventados apenas para demonstrar a conferência. O exercício considera somente os movimentos descritos; não representa um orçamento completo nem valores recomendados.
Na abertura do quadro, em 1º de novembro, há R$ 300 disponíveis. Uma entrada de R$ 900 tem pagamento informado para 12 de novembro, mas ainda não foi recebida. Outra entrada de R$ 500 é apenas uma previsão para o fim do mês. Há uma conta de R$ 450 com vencimento em 8 de novembro.
| Referência do exercício | Valor fictício | Situação na conferência |
|---|---|---|
| Saldo inicial em 1º de novembro | R$ 300 | Disponível, sem outras entradas incluídas no exemplo |
| Conta em 8 de novembro | R$ 450 | Vencimento conhecido |
| Entrada em 12 de novembro | R$ 900 | Data informada, ainda não recebida |
| Entrada no fim do mês | R$ 500 | Previsão sem confirmação |
Somar saldo e entradas esperadas produz R$ 1.700, mas esse total não descreve a disponibilidade em 8 de novembro. Considerando apenas o dinheiro disponível e a conta do exercício, faltam R$ 150 naquela data. Os R$ 900 previstos para depois não podem ser tratados como já disponíveis antes do vencimento.
Se a data da entrada mudar, o quadro precisa mudar também. O exercício identifica uma pendência de disponibilidade; não escolhe entre adiar, negociar ou buscar outra solução. Fim do exemplo hipotético.
Quando uma previsão muda, atualize a mesma entrada
Ao receber uma confirmação ou encontrar o crédito nos registros, atualize a ficha correspondente. Confira valor e data efetivos, marque o que continua pendente e reveja os vencimentos afetados. Não basta mudar o total do mês sem olhar para o intervalo em que o dinheiro faltava.
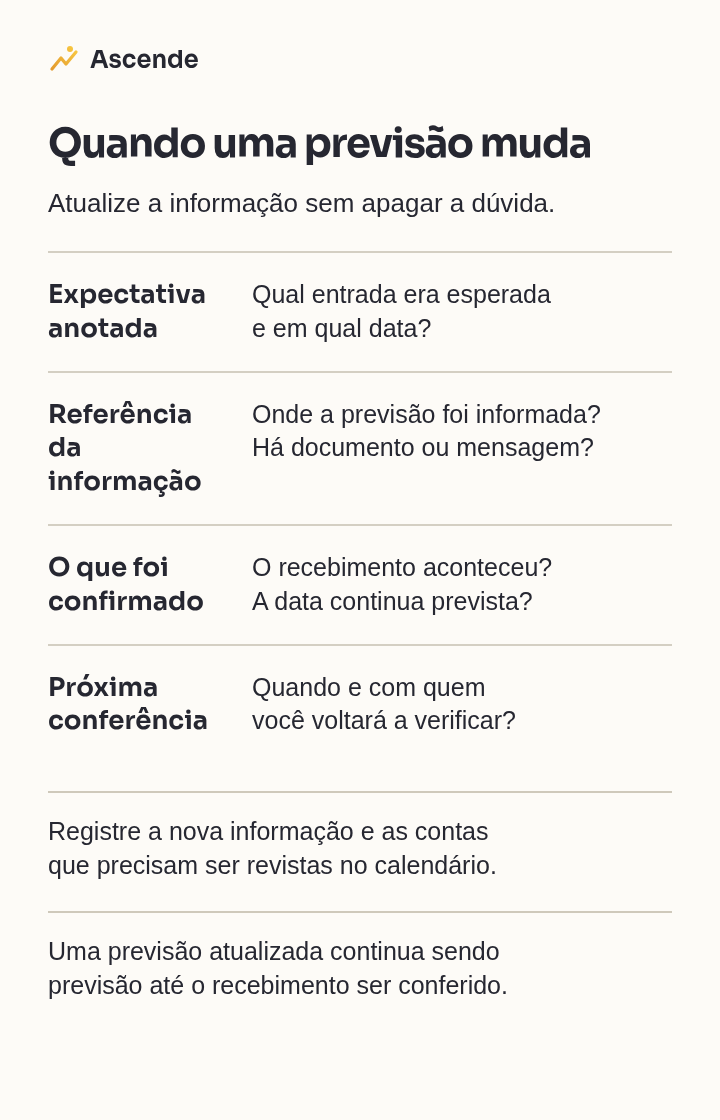
Verifique a fonte, o valor e a data; atualize o estado da entrada; depois confira novamente os vencimentos afetados. Se faltar resposta, a próxima ação pode ser consultar quem paga e registrar a informação recebida. O silêncio não confirma uma previsão.
Se você considerar mudar um vencimento ou outra condição, consulte o responsável pela cobrança e registre o efeito confirmado. Uma solicitação ainda em análise não deve aparecer como alteração concluída. Este roteiro não define quais obrigações podem esperar nem recomenda uma forma de crédito.
Ligue o calendário ao restante do orçamento
O orçamento do mês com despesas variáveis ajuda a reunir categorias e comparar previsão com ocorrido. O quadro de renda irregular acrescenta outra pergunta: em qual momento as entradas estarão disponíveis para os pagamentos daquele período?
Para cartão, use o guia de fechamento e vencimento da fatura para conferir a cobrança correta. Para compromissos que seguem pelos próximos meses, consulte o calendário de compras parceladas. Evite contar a mesma despesa duas vezes ao ligar suas listas.
Se o calendário mostrar falta de recursos para necessidades básicas ou pagamentos que você não consegue cumprir, a organização ajuda a localizar o problema, mas não cria renda. Busque orientação adequada ao caso e esclareça as condições com os responsáveis, sem presumir uma solução financeira com base apenas no quadro.
Comece por uma entrada esperada e o próximo vencimento relevante. Confira o que já recebeu, o que tem informação de valor e data e o que continua previsto. Deixe uma próxima ação concreta para cada dúvida e atualize o calendário quando houver confirmação real.
Fontes
- Caderno de Educação Financeira — Módulo 2: Orçamento Pessoal ou Familiar — Banco Central do Brasil, consultado em
- Creating a cash flow budget — Consumer Financial Protection Bureau — CFPB, consultado em
- How to budget for an irregular income — MoneyHelper — Money and Pensions Service, consultado em