Fechamento e vencimento da fatura: confira o período das compras
Diferencie fechamento, vencimento e data da compra, confira o ciclo informado pelo emissor e organize a fatura sem contar o mesmo gasto duas vezes.
· 8 min de leitura
Para conferir fechamento e vencimento da fatura, procure as datas informadas pelo emissor do seu cartão e os lançamentos que aparecem em cada fatura. O fechamento delimita o ciclo da cobrança; o vencimento indica a data para pagá-la. O mês em que você fez uma compra, sozinho, não informa em qual fatura ela será cobrada.
Comece por uma fatura e pelos comprovantes que ajudam a reconhecê-la. Você pode organizar a conferência no papel ou numa planilha, sem cadastrar senhas nem copiar o número completo do cartão. O objetivo é saber qual cobrança está olhando, o que já foi confirmado e o que ainda precisa esclarecer.
Este roteiro trata de compras e cobranças que você já tem para conferir. Ele não recomenda contratar crédito nem escolher um dia para fazer novas compras.
Separe compra, lançamento, fechamento e vencimento
As datas respondem a perguntas diferentes. A explicação do Nubank sobre fechamento e vencimento distingue o encerramento dos gastos reunidos naquela fatura da data de pagamento. O C6 Bank também apresenta essa distinção. As regras específicas devem ser conferidas com quem emite o seu cartão.
Para fazer a sua anotação, use estas referências:
| Referência | O que localizar | Para que serve na conferência |
|---|---|---|
| Compra | Data e valor no comprovante | Reconhecer a operação realizada |
| Lançamento | Registro mostrado pelo emissor, com descrição e situação | Verificar onde a operação aparece |
| Fechamento | Data indicada para o ciclo da fatura | Identificar a cobrança que está sendo encerrada |
| Vencimento | Data de pagamento informada para aquela fatura | Organizar a saída de dinheiro correspondente |
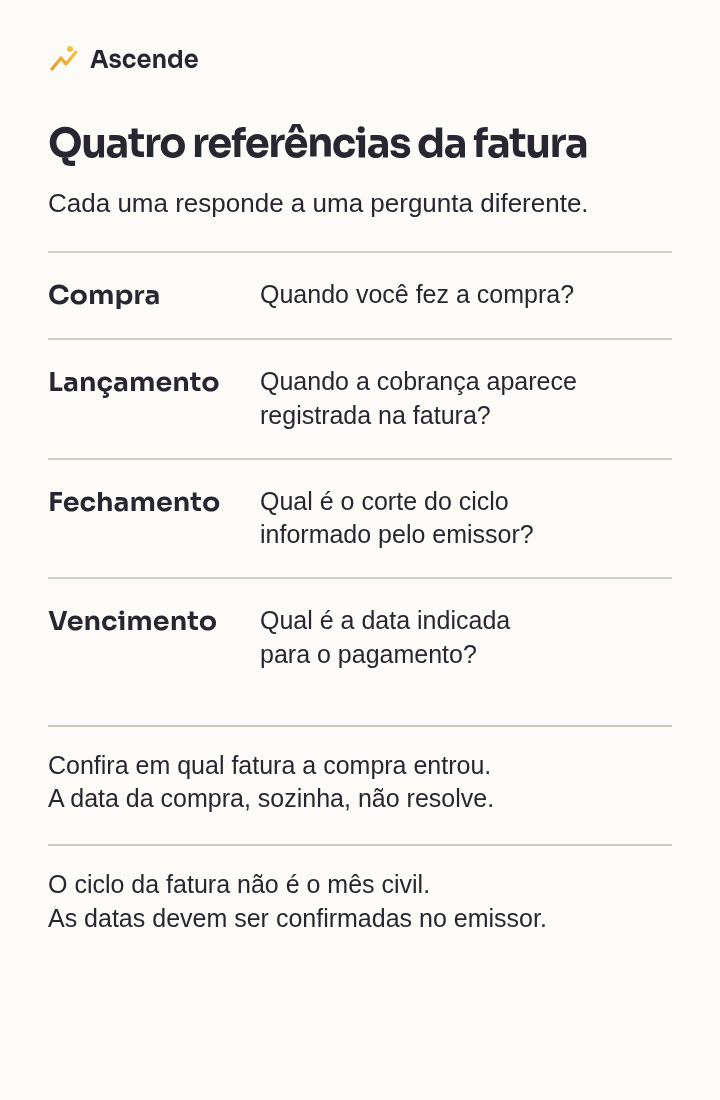
Não preencha todos esses campos repetindo a data do comprovante. Copie o que cada documento ou tela efetivamente informa e deixe como “a confirmar” o que não conseguiu localizar. Se o aplicativo não explica a situação de um lançamento, a próxima ação é pedir esclarecimento ao emissor.
Essa separação também evita chamar uma fatura de “paga” apenas porque ela fechou. Encerrar a reunião dos gastos e registrar um pagamento são acontecimentos diferentes. Na sua anotação, mantenha um campo próprio para o pagamento e sua confirmação.
Consulte o ciclo concreto, sem contar dias por memória
Abra a área de cartões ou faturas no canal oficial da instituição. Localize a fatura atual e, quando disponível, a anterior e a próxima. Procure as datas de fechamento e vencimento, a identificação da cobrança e o estado exibido: por exemplo, aberta, fechada ou paga, conforme os termos usados naquele serviço.
O C6 recomenda verificar o fechamento junto ao banco. Evite calcular a data apenas subtraindo uma quantidade de dias do vencimento. Uma regra encontrada para determinado cartão não deve ser transportada automaticamente para outro. O Itaú informa em sua resposta sobre fechamento que a data pode variar a cada mês; isso reforça a necessidade de consultar a cobrança específica.
Anote a referência completa da fatura. “Vence em novembro” pode ser insuficiente quando você usa mais de um cartão ou acompanha cobranças com vencimentos diferentes. Uma identificação como “cartão de uso doméstico, vencimento informado na fatura” ajuda a manter cada conjunto separado, sem reproduzir dados sensíveis.
Se houve mudança de vencimento ou outra alteração no serviço, confira as datas que estão sendo aplicadas ao ciclo concreto. Não continue preenchendo o calendário apenas copiando o mês anterior. Guarde a informação apresentada e peça confirmação se houver divergência entre o que você esperava e o que aparece.
Confira com mais cuidado as compras próximas do fechamento
Não adote uma regra universal de que comprar no dia do fechamento sempre joga a cobrança para a fatura seguinte. Nas orientações consultadas, o Nubank descreve compras a partir do dia do fechamento na fatura seguinte, enquanto o C6 descreve a compra no próprio dia do fechamento ainda na cobrança próxima. As páginas falam dos respectivos serviços; essa diferença é motivo para consultar o seu emissor.
Para uma compra já realizada perto do corte, compare o comprovante com as faturas disponíveis. Localize descrição, valor e data, verificando o ciclo em que o lançamento aparece. Não decida onde encaixá-lo apenas porque a compra foi feita antes ou depois de virar o mês no calendário.
Se ainda não consegue confirmar em qual cobrança ele ficou, mantenha a anotação pendente e consulte o canal oficial. Não considere uma compra “sem pagamento previsto” só porque ela ainda não foi localizada na tela que você abriu.
Mais tempo até uma cobrança não muda o valor do compromisso assumido. Por isso, a conferência do ciclo serve para organizar pagamentos existentes; não funciona como sinal de que há dinheiro livre para gastar.
Dê uma linha a cada fatura
Depois de conferir as datas, monte um quadro por cobrança. O modelo abaixo é uma proposta editorial de organização, não uma regra contábil nem uma reprodução de tela bancária.
| Campo | O que registrar |
|---|---|
| Identificação | Emissor e referência suficiente do cartão ou da fatura |
| Ciclo | Período ou referência informada pelo emissor, quando disponível |
| Fechamento | Data exibida; se não aparecer, manter pendência de consulta |
| Vencimento | Data informada para a cobrança específica |
| Situação e valor | Estado mostrado e valor conferido, indicando se ainda é provisório |
| Conferência das compras | Lançamentos reconhecidos e itens que pedem esclarecimento |
| Pagamento | O que foi realizado e a confirmação disponível |
| Próxima ação | Consultar uma informação, rever o valor ou guardar uma confirmação |
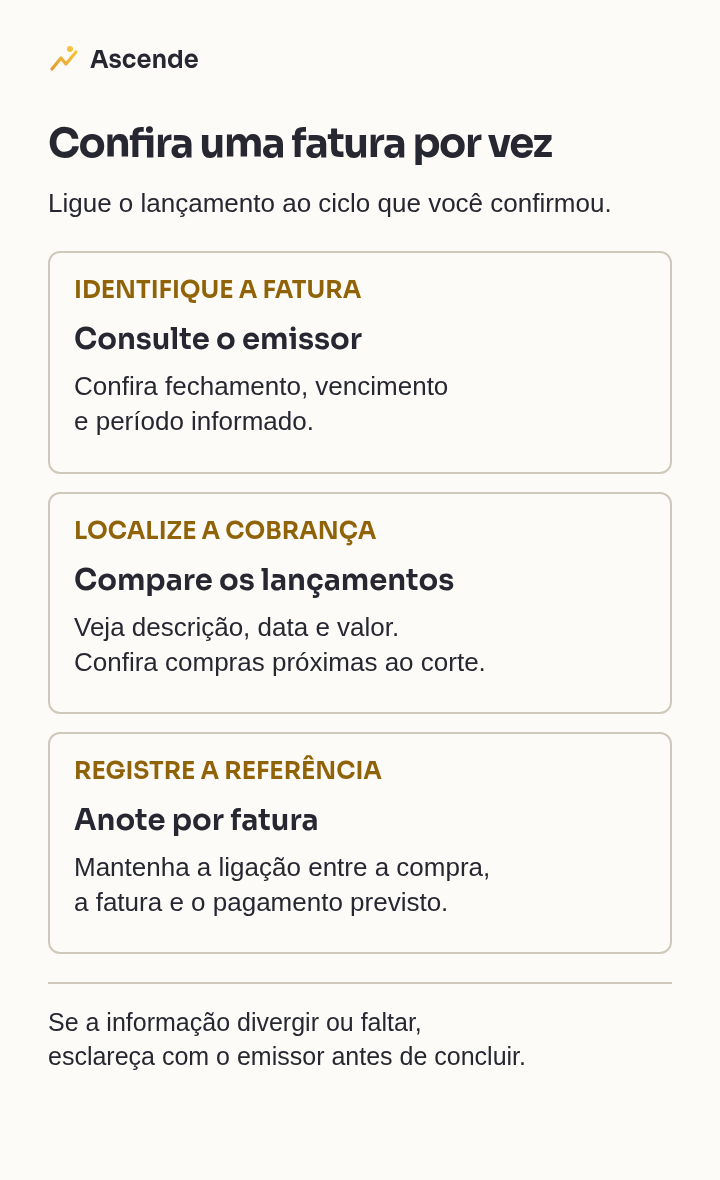
Registre a data em que fez a conferência. Se você anotou um valor enquanto a fatura estava aberta, deixe isso explícito. Depois, confira o documento fechado e atualize o quadro com o que foi confirmado, sem apresentar uma previsão antiga como cobrança final.
Uma linha por fatura ajuda a organizar a saída prevista para cada vencimento. O detalhamento das compras pode ficar em outra lista, ligado àquela linha. Assim, você não precisa misturar o controle dos compromissos com uma relação longa de estabelecimentos.
Veja por que mês da compra e mês do pagamento se separam
Exemplo inteiramente hipotético, com datas e valores inventados apenas para demonstrar a organização. Neste exercício, a pessoa conferiu as informações com o emissor. Não há parcelas, tarifas, juros, estornos nem outros lançamentos.
A fatura A tem fechamento informado em 20 de outubro e vencimento em 27 de outubro. A fatura B tem fechamento informado em 20 de novembro e vencimento em 27 de novembro. Uma compra de R$ 120 feita em 18 de outubro aparece confirmada na A. Outra compra, de R$ 80, feita em 22 de outubro aparece confirmada na B.
| Compra realizada | Valor fictício | Fatura em que foi confirmada | Vencimento informado no exercício |
|---|---|---|---|
| 18 de outubro | R$ 120 | A | 27 de outubro |
| 22 de outubro | R$ 80 | B | 27 de novembro |
As compras realizadas em outubro somam R$ 200. Nesse exercício limitado a esses lançamentos, há R$ 120 para a cobrança de outubro e R$ 80 para a de novembro. A separação foi feita pelo que apareceu confirmado em cada fatura, sem deduzir o destino de uma compra no próprio dia do fechamento.
Fim do exemplo hipotético. As datas não são uma regra de funcionamento de cartões nem uma sugestão de quando comprar. Os valores não descrevem preços ou um orçamento recomendado.
Evite somar a mesma despesa como compra e como fatura
Antes de levar os dados ao seu controle, escreva qual pergunta está respondendo. “O que comprei neste mês?” pede uma lista de compras. “Que pagamentos vencem neste mês?” pede um calendário de saídas. As duas visões podem existir, desde que estejam identificadas e ligadas entre si.
Se você já somou as compras de uma fatura numa análise de gastos, acrescentar o pagamento integral daquela mesma fatura como uma nova compra repete os mesmos valores nessa análise. No calendário de saídas, por sua vez, o pagamento tem sua data e precisa ser acompanhado. A solução é deixar claro o papel de cada registro e reconciliar as duas listas, em vez de misturá-las num único total sem legenda.
Para situar o restante dos gastos, consulte o orçamento do mês com despesas variáveis. Se há compras parceladas que continuam nas cobranças seguintes, o guia de parcelas no orçamento dos próximos meses ajuda a distribuir esses compromissos; aqui, o foco é reconhecer cada ciclo de fatura.
Encerre com pendências que você consegue verificar
Se um valor não corresponder ao comprovante, se a compra não for reconhecida ou se você não entender a data aplicada, registre a dúvida e procure o atendimento oficial do emissor. Mantenha acessíveis os documentos e a referência do contato. Um pedido de esclarecimento não deve ser anotado como correção concluída antes da confirmação.
Confira também o que depende de outro fornecedor. Uma assinatura pode aparecer na fatura, mas sua renovação e seu cancelamento têm um canal responsável. O roteiro de assinaturas e cobranças recorrentes trata dessa conferência específica.
Se há atraso ou você não consegue pagar a cobrança, este quadro ajuda a reunir informações, mas não escolhe uma solução de crédito para seu caso. Busque orientação adequada ao problema, junto ao emissor ou a um canal de defesa do consumidor, sem deixar a dificuldade escondida numa data estimada.
Para começar, escolha uma fatura, localize fechamento e vencimento e confira uma compra próxima do corte. Termine sabendo o que o emissor confirmou e o que ainda precisa perguntar. Essa é a referência para atualizar o calendário, sem depender de uma regra de dias decorada.
Fontes
- Diferença entre data de vencimento e fechamento do cartão — Nubank, consultado em
- Qual a diferença entre fechamento e vencimento de fatura? — C6 Bank, consultado em
- Quando ocorre o fechamento da fatura do meu cartão? — Itaú, consultado em