Orçamento do mês: como lidar com despesas que mudam
Separe contas conhecidas, gastos variáveis e imprevistos num quadro mensal revisável, sem virar cobrança diária. Com base no método do Banco Central.
· 4 min de leitura
Um orçamento útil começa pelo que você já sabe: quanto espera receber, quais contas têm vencimento e quais gastos podem mudar. Para a parte incerta, use uma estimativa revisável, em vez de fingir que o próximo mês será igual ao anterior. O caderno de educação financeira do Banco Central sugere um método em quatro etapas para elaborar o orçamento — planejamento, registro, agrupamento e avaliação — e registra que não é a única maneira de fazer isso.
Separe as despesas em três grupos
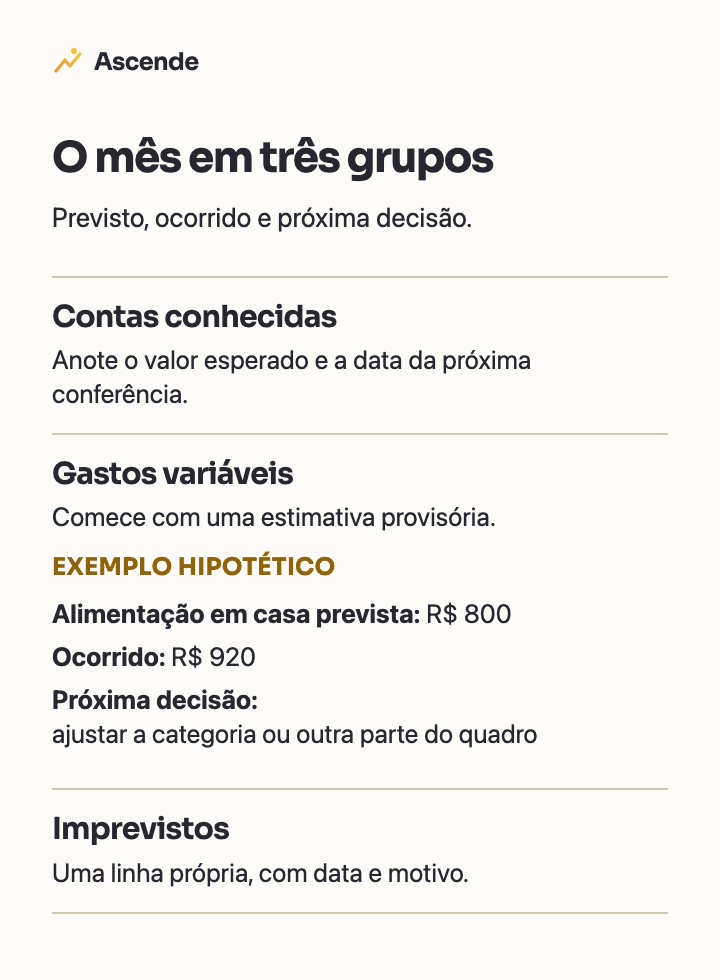
Contas conhecidas: aluguel, parcelas, assinaturas e vencimentos que você pode listar agora. Um valor mensal conhecido não precisa ser chamado de “fixo” se varia por reajuste ou consumo: anote o valor esperado e a data da próxima conferência. O Banco Central separa despesas fixas e variáveis; aqui, “conhecidas” são as que você já consegue listar, mesmo quando o valor muda. Inclua também os compromissos sazonais — impostos, seguros, matrícula escolar — no mês em que vencem; o caderno do Banco Central lembra deles na etapa de planejamento.
Gastos variáveis: mercado, transporte e refeições fora de casa, por exemplo. Consulte registros anteriores se houver; se não houver, comece com uma estimativa e marque que ela ainda é provisória. O objetivo é perceber a diferença entre previsão e ocorrido, não acertar tudo na primeira tentativa.
Imprevistos: uma despesa que não estava na lista merece uma linha própria, com data e motivo. Escondê-la dentro de “outros” impede entender o que aconteceu. O Banco Central inclui a administração de imprevistos entre os usos de um orçamento; isso não significa que todo mês permita separar dinheiro para eles.
Monte uma visão que caiba em uma página
Escreva o valor disponível para o período no topo. Embaixo, liste os compromissos conhecidos por data de vencimento. Depois, divida os gastos variáveis em poucas categorias que ajudam a tomar decisões reais. “Alimentação em casa” e “refeições fora” podem ser mais úteis que uma lista de cada item comprado, caso a pergunta seja onde a rotina alterou o gasto.
Ao lado de cada categoria, faça duas colunas: previsto e ocorrido. Acrescente uma terceira, próxima decisão, somente quando houver algo concreto a fazer. Uma diferença não é uma nota de desempenho pessoal: pode refletir preço, jornada de trabalho, mudança de renda ou necessidade da família.
Exemplo hipotético: quando a alimentação em casa muda
Exemplo hipotético, com valores ilustrativos. Uma pessoa prevê R$ 800 para alimentação em casa no mês. Ao fechar o mês, as compras somam R$ 920.
Em vez de concluir automaticamente que “faltou disciplina”, ela anota se antecipou compras do mês seguinte, se recebeu visitas ou se os preços observados mudaram. Na próxima previsão, decide se ajusta o valor da categoria ou outra parte do quadro — sem cortar refeições necessárias só para fazer o número fechar. Fim do exemplo hipotético.
Se o problema é decidir o que comprar com o dinheiro disponível, use o guia de lista de compras semanal dentro do orçamento. Este artigo cuida do quadro mensal; aquele cuida da ida ao mercado.
Revise sem recomeçar do zero
No meio do período, confira o que já venceu e o que ainda vai vencer. Quando entrar uma despesa nova, atualize a previsão. No fim, compare previsto e ocorrido apenas nas categorias que mudaram uma decisão. O método do Banco Central também passa por registro e avaliação; ele não exige um aplicativo específico nem promete que o saldo ficará positivo.
Se as contas essenciais já não cabem na renda ou uma dívida compromete necessidades básicas, um checklist não substitui orientação individual. Procure canais de orientação financeira e de renegociação adequados à sua situação.
Este conteúdo é educativo e trata de organização pessoal. Não substitui orientação financeira individualizada.
Fontes
- Caderno de Educação Financeira — Módulo 2: Orçamento Pessoal ou Familiar — Banco Central do Brasil, consultado em