Compras parceladas: como enxergar o que já compromete os próximos meses
Organize compras parceladas por mês, confira o que falta pagar e separe compromissos já assumidos de despesas variáveis, com exemplo e fontes do BC.
· 6 min de leitura
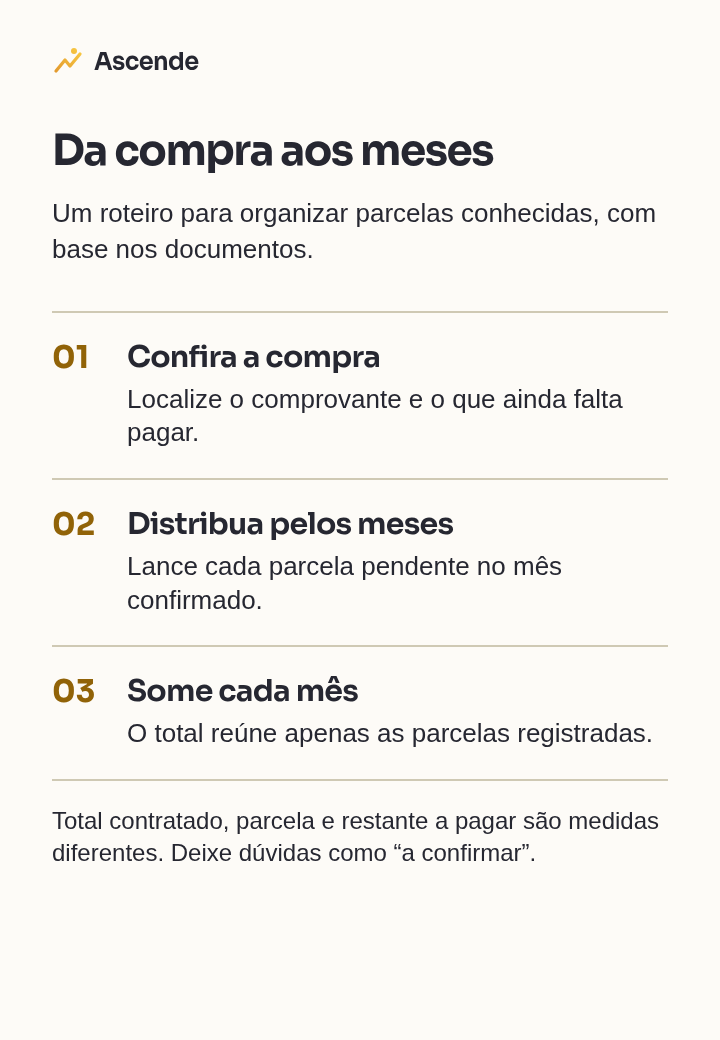
Para enxergar as compras parceladas no orçamento, liste cada compra com o que ainda falta pagar e distribua as parcelas pelos meses em que serão cobradas. Depois, some cada mês. Assim você consegue responder duas perguntas diferentes: quanto falta naquela compra e quanto das compras já assumidas aparece em cada mês.
O quadro abaixo é uma proposta de organização, que pode ser feita no papel ou numa planilha. Ele não define quanto você deveria gastar nem indica uma forma de crédito. Serve para conferir compromissos existentes, incluindo os que continuam depois da próxima fatura.
O Módulo 3 do Caderno de Educação Financeira do Banco Central explica que comprar hoje para pagar no futuro compromete recursos que estariam disponíveis adiante. Também destaca a importância de acompanhar prestações e o acúmulo de contas. Essa é a referência educativa; o modelo de quadro deste artigo é uma síntese editorial própria.
Comece pelos comprovantes e escolha o mês de referência
Reúna os registros de compras que ainda têm parcelas: comprovantes, contratos, faturas e informações da área oficial de atendimento. Use a memória para procurar o documento, deixando o valor como “a confirmar” enquanto não o encontrar. Um campo desconhecido visível é mais útil do que uma conta completa baseada em suposições.
Escolha uma referência clara: por exemplo, “cobranças previstas de novembro em diante”. Informe se a parcela do mês atual já foi paga ou se ainda entra no quadro. Sem essa convenção, duas anotações de “faltam três” podem significar coisas diferentes.
Identifique a compra sem copiar dados desnecessários. Nome do item, fornecedor e uma referência ao comprovante costumam ser suficientes para localizar a informação. Evite colocar senha, número completo de cartão ou documento pessoal na planilha que você usa para organizar as contas.
Dê uma linha a cada compra
Este modelo reúne os campos que ajudam a reconstruir o calendário. Na coluna “restantes”, adote uma regra explícita: contar somente as parcelas ainda não pagas, incluindo a cobrança do mês de referência se ela estiver pendente.
| Campo | O que anotar | O que conferir |
|---|---|---|
| Compra | Item ou contratação e referência ao comprovante | Se é a mesma compra da cobrança |
| Total contratado | Valor total informado na contratação | Condições e eventuais diferenças em relação ao preço à vista |
| Parcela do mês | Valor e posição, como 3 de 6 | Valor efetivamente previsto no documento |
| Restantes | Quantas ainda estão pendentes, conforme a convenção escolhida | Se a atual já foi paga |
| Meses de cobrança | Um mês para cada parcela pendente | Quando entra a primeira e quando termina |
| Conferência | Fonte e data da última checagem | O que continua a confirmar |
Não obtenha o mês de cobrança apenas contando a partir do dia em que comprou. Confira onde a parcela aparece no registro do fornecedor ou da instituição responsável. Se isso ainda não estiver definido, mantenha o mês como pendente de confirmação.
O total contratado, o valor de uma parcela e o restante a pagar são medidas diferentes. Para parcelas iguais, sem alterações pendentes, a multiplicação do valor pela quantidade restante ajuda a conferir a soma. Quando os valores mudam, some os valores informados para cada cobrança. Não transforme uma multiplicação aproximada em saldo confirmado.
Abra uma coluna por mês e some na vertical
Depois de identificar as compras, escreva os meses em colunas. Coloque em cada coluna apenas as parcelas previstas naquele mês. Some os valores na vertical para saber o compromisso mensal das compras que você já registrou.
Mantenha o valor total da compra na ficha de referência. No calendário de pagamentos, entram as parcelas correspondentes a cada mês. Se você lançar o total inteiro e também todas as parcelas como saídas a pagar, contará a mesma compra duas vezes nesse calendário.
Descreva o resultado com precisão: “parcelas conhecidas para novembro”. Ele não é o custo completo de novembro, pois ainda faltam as outras despesas. Também não é uma autorização para gastar a diferença entre esse número e uma entrada esperada.
Veja a diferença entre saldo por compra e compromisso por mês
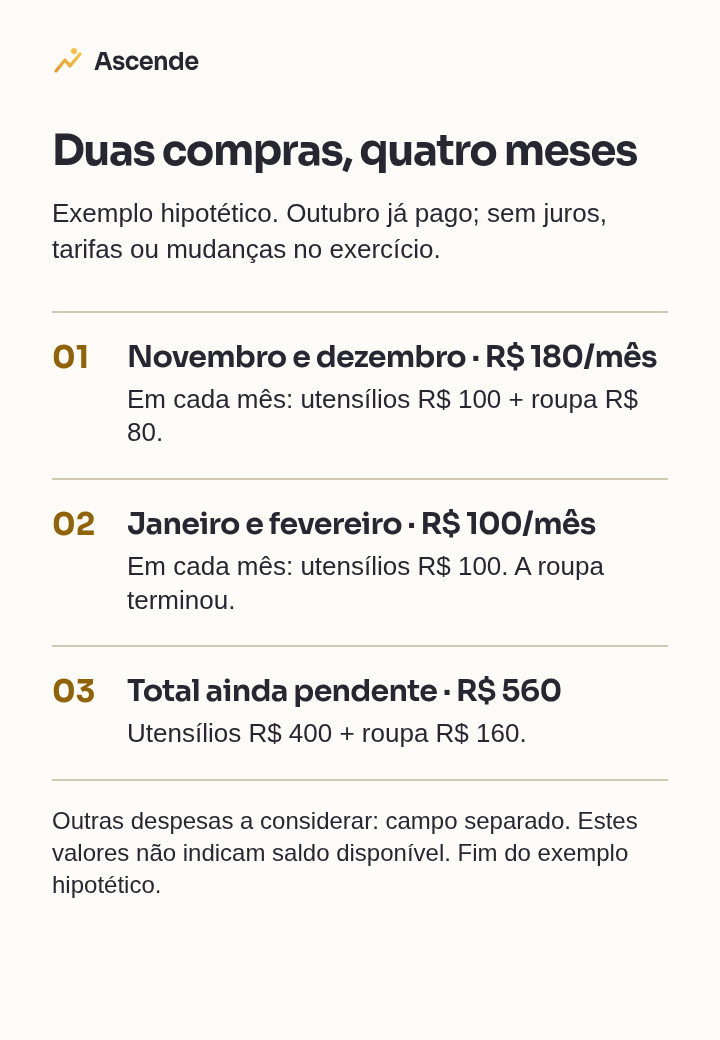
Exemplo inteiramente hipotético, com valores inventados apenas para demonstrar a conta. Em uma revisão feita antes de novembro, a parcela de outubro das duas compras abaixo já foi paga. Não há juros, tarifas, atrasos, estornos ou mudanças de valor neste exercício.
Uma compra de utensílios de R$ 600 foi dividida em seis parcelas iguais de R$ 100, de setembro a fevereiro. Faltam quatro parcelas: novembro, dezembro, janeiro e fevereiro. Uma compra de roupa de R$ 240 foi dividida em três parcelas iguais de R$ 80, de outubro a dezembro. Faltam duas: novembro e dezembro.
| Compra | Novembro | Dezembro | Janeiro | Fevereiro | Total ainda pendente |
|---|---|---|---|---|---|
| Utensílios | R$ 100 | R$ 100 | R$ 100 | R$ 100 | R$ 400 |
| Roupa | R$ 80 | R$ 80 | — | — | R$ 160 |
| Parcelas conhecidas do mês | R$ 180 | R$ 180 | R$ 100 | R$ 100 | R$ 560 |
O restante das duas compras soma R$ 560, distribuído por quatro meses. Novembro tem R$ 180 dessas parcelas; não tem R$ 560. Ao mesmo tempo, olhar só os R$ 180 da próxima cobrança esconderia os compromissos que seguem nos meses posteriores. Fim do exemplo hipotético; os valores não são preços de mercado nem sugestão de compra.
Separe parcelas, despesas variáveis e renovações
Ao levar o calendário para o orçamento, mantenha identificadas as parcelas já assumidas. Ao lado delas, coloque as outras despesas previstas, sem fingir que todas têm valor conhecido. Mercado, transporte e contas que variam precisam de estimativas próprias e de revisão quando os valores reais chegarem.
O guia de orçamento do mês com despesas variáveis ajuda a organizar essa parte. O quadro de parcelas responde a uma pergunta mais estreita: quais pagamentos de compras anteriores já estão previstos para aqueles meses?
Uma assinatura que se renova também merece identificação própria. O fim de uma compra parcelada tem uma sequência contratada a conferir; uma renovação pode gerar outro período de cobrança conforme as condições do serviço. Para revisar essa contratação e o canal responsável, veja assinaturas e cobranças recorrentes.
Atualize com o que foi confirmado
Na próxima revisão, compare a previsão com a cobrança efetiva. Marque a parcela paga, ajuste os meses ainda pendentes e guarde a referência da conferência. Se houver cancelamento, estorno ou alteração contratual, registre primeiro o que o fornecedor confirmou. O pedido de mudança e o efeito que apareceu na cobrança podem exigir conferências separadas.
Quando faltar informação, deixe uma ação específica: localizar o comprovante, conferir a posição da parcela ou perguntar ao canal oficial qual valor continua devido. Se há atraso ou cobranças que você não consegue pagar, o quadro ajuda a reunir informações, mas a situação pede orientação adequada ao caso; ele não substitui atendimento financeiro ou de defesa do consumidor.
Encerre com três respostas: qual compra termina em qual mês, quanto das parcelas conhecidas entra em cada período e o que ainda precisa de confirmação. Você pode começar por uma única compra e ampliar o registro à medida que confere os documentos.
Fontes
- Caderno de Educação Financeira: conteúdo básico — 2ª edição revisada, 2026 — Banco Central do Brasil, consultado em
- Caderno de Educação Financeira — Módulo 3: Uso do Crédito e Administração das Dívidas — Banco Central do Brasil, consultado em